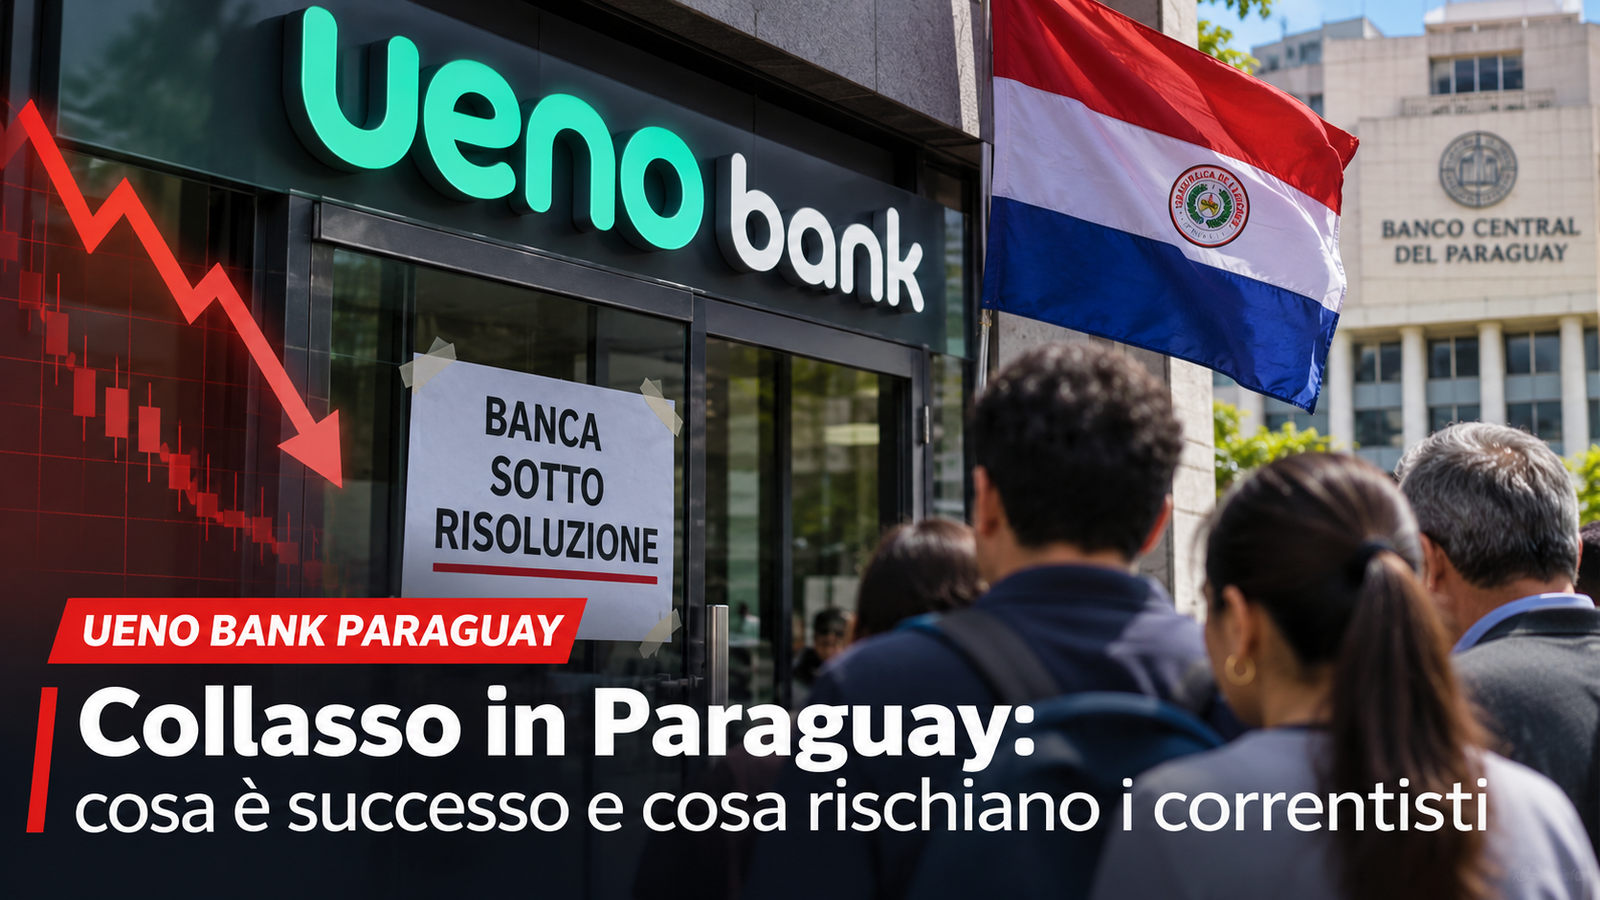
Il collasso di Ueno Bank in Paraguay ha aperto una delle crisi bancarie e politiche più rilevanti degli ultimi anni nel Paese sudamericano. Il 2 novembre 2026 il Banco Central del Paraguay (BCP) ha deliberato l'avvio della procedura di risoluzione della banca; la notizia è stata resa pubblica il 3 novembre. La decisione è arrivata dopo che gli accertamenti hanno evidenziato un indice di solvibilità inferiore alla metà del minimo richiesto. Per i correntisti, la crisi si è tradotta in difficoltà di accesso al denaro, mentre le autorità hanno iniziato a organizzare il pagamento delle garanzie sui depositi.
Che cosa è successo a Ueno Bank in Paraguay?
Secondo il comunicato ufficiale del BCP del 3 novembre, il consiglio dell'istituto di vigilanza ha deciso all'unanimità di avviare la risoluzione di Ueno Bank. Il provvedimento si basa sulla legge paraguayana n. 2334/03, che disciplina la garanzia dei depositi e la risoluzione degli intermediari finanziari. Non si tratta quindi di un semplice problema tecnico dell'app: è una crisi patrimoniale accertata dal regolatore, affrontata con una procedura straordinaria.
Ueno era diventata una delle realtà bancarie digitali più visibili del Paraguay, con circa 2,9-3 milioni di clienti secondo le ricostruzioni giornalistiche. All'inizio della crisi molti utenti hanno riferito di non riuscire a visualizzare il saldo o ad accedere normalmente ai propri risparmi.
Perché Ueno Bank è collassata: il problema della solvibilità
La spiegazione ufficiale punta agli aggiustamenti dei bilanci durante il processo di regolarizzazione, che hanno fatto emergere un livello di solvibilità inferiore al 50% del minimo normativo. In parole semplici, la banca non disponeva di capitale adeguato rispetto ai rischi e agli obblighi previsti dalle regole prudenziali.
La stampa paraguayana ha riportato anche criticità nella gestione del credito e nelle valutazioni delle esposizioni verso alcuni debitori. Questi elementi fanno parte delle verifiche sul caso e vanno distinti dalle responsabilità individuali, che richiedono accertamenti giudiziari. La risoluzione non dimostra, da sola, che ogni deposito sia andato perduto.
Che cosa accade ai soldi dei correntisti?
La questione più urgente riguarda i risparmi depositati in Ueno Bank. Il Fondo di garanzia dei depositi paraguayano prevede una copertura generale fino a 75 salari minimi per depositante e per istituto, indicata dalle autorità giudiziarie in circa 228,3 milioni di guaraní nel contesto della crisi. Copertura e tempi di restituzione non coincidono: la somma garantita rappresenta il limite normativo, mentre le modalità di erogazione possono prevedere anticipi e verifiche.
Il BCP ha avviato un primo meccanismo di pagamento fino a 10 milioni di guaraní per i risparmiatori idonei, secondo le comunicazioni e i resoconti del 5-6 novembre 2026. Non significa che tutti i clienti ricevano immediatamente l'intero saldo, né che le somme superiori alla soglia iniziale siano automaticamente perdute. Le istruzioni operative e i requisiti vanno controllati sui canali ufficiali del Banco Central del Paraguay.
Tre cose da sapere sulla garanzia
- Il limite ordinario di garanzia è espresso in salari minimi e si applica per depositante e banca, secondo la normativa.
- L'anticipo iniziale fino a 10 milioni di guaraní è distinto dal massimale complessivo della tutela.
- Per le somme non immediatamente rimborsate contano le regole della procedura, le verifiche sui rapporti e il recupero delle attività della banca.
Perché il caso Ueno Bank è diventato una crisi politica?
La crisi non riguarda soltanto il sistema finanziario. Ueno Bank gestiva anche fondi di enti pubblici e previdenziali, e i suoi rapporti con il mondo politico erano da tempo oggetto di attenzione. Le ricostruzioni di Reuters e AP richiamano i precedenti legami d'affari tra il presidente Santiago Peña e il gruppo proprietario della banca; Peña ha negato irregolarità. Le autorità inquirenti hanno inoltre avviato indagini su possibili responsabilità relative alla gestione dell'istituto.
Il dissesto ha alimentato proteste, richieste di chiarimenti sulle attività di vigilanza e un confronto politico sul destino dei fondi pubblici. La stampa internazionale del 5-6 novembre ha riferito anche delle dimissioni di Peña. Le valutazioni politiche e le accuse restano distinte dagli elementi finanziari confermati dalla banca centrale.
Quali conseguenze per l'economia del Paraguay?
Il caso Ueno mette alla prova la fiducia dei risparmiatori e la reputazione della vigilanza bancaria. Le difficoltà operative hanno toccato non solo i conti personali, ma anche pagamenti, incassi e rapporti con istituzioni pubbliche. La Corte Suprema paraguayana ha segnalato somme dovute da Ueno per tasse giudiziarie e ha indicato canali alternativi per i versamenti.
Il punto decisivo sarà la rapidità con cui saranno trasferiti o restituiti i depositi, insieme alla trasparenza sul valore degli attivi e sulle responsabilità emerse. Il collasso di un singolo istituto non equivale automaticamente al fallimento di tutto il sistema bancario del Paraguay.
Ueno Bank: cosa succede adesso?
Al 6 novembre 2026 la procedura di risoluzione è in corso e i primi rimborsi sono stati avviati. Restano da chiarire integralmente l'esito della liquidazione o del trasferimento dei rapporti, il recupero delle somme eccedenti le erogazioni iniziali e le conseguenze delle indagini. Chi possiede un conto Ueno dovrebbe consultare le comunicazioni ufficiali del BCP, conservare estratti conto e documenti e diffidare di messaggi non verificati che promettono sblocchi immediati dietro pagamento.
Domande frequenti sul collasso di Ueno Bank
Ueno Bank è fallita?
Il Banco Central del Paraguay ha avviato una procedura formale di risoluzione per grave insufficienza di solvibilità. È più preciso parlare di intervento e risoluzione bancaria che ridurre tutto a un normale disservizio.
I clienti di Ueno Bank perderanno tutti i loro risparmi?
No, non è corretto affermarlo: esiste una garanzia legale sui depositi e sono stati annunciati e avviati i primi pagamenti. Il recupero effettivo dipende dall'importo, dall'idoneità e dagli sviluppi della procedura.
Qual è il limite di garanzia dei depositi in Paraguay?
La copertura generale indicata dalle autorità è di 75 salari minimi per depositante e istituto, pari a circa 228,3 milioni di guaraní al momento della crisi.
Perché il collasso ha coinvolto la politica?
Per l'esposizione di fondi pubblici, per gli interrogativi sulla vigilanza e per i legami d'affari passati tra il presidente e il gruppo di controllo dell'istituto, oggetto di un ampio dibattito e di verifiche.
Articolo aggiornato al 6 novembre 2026. Le procedure di rimborso e gli sviluppi giudiziari possono cambiare: per informazioni operative fanno fede le comunicazioni ufficiali delle autorità paraguayane.